Domain hochwasserschott.de kaufen?
Wir ziehen mit dem Projekt
hochwasserschott.de um.
Sind Sie am Kauf der Domain
hochwasserschott.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochwasserschott.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
VEVOR Hochwasserbarriere 290 L Hochwasserschutz, 300 kg Silosandsäcke, 7,32 m x 25,4 cm x 15,3 cm Schutz vor Überschwemmung & Abdichtung, PVC Material Wassersperre, Krisenvorsorge & WiederverwendbarVEVOR Hochwasserbarriere 290 L Hochwasserschutz, 300 kg Silosandsäcke, 7,32 m x 25,4 cm x 15,3 cm Schutz vor Überschwemmung & Abdichtung, PVC Material Wassersperre, Krisenvorsorge & Wiederverwendbar Optimale Abdichtung 8 Teile zur Fixierung des Schlauchs Einfache Bedienung Aus robustem PVC Planenmaterial Wiederverwendbarer Wasserschutz Breite Anwendung Wasserkapazität: 76,6 Gal / 290 L,Modell: Flutbarriere 24 ft x 10 in,Nettogewicht: 15,4 lbs / 7 kg,Material: Industrielles PVC,Gewicht (Gefüllt): 662 lbs / 300 kg,Produktgröße (L x B x H): 24 Fuß x 10 Zoll x 6 Zoll / 7,32 m x 25,4 cm x 15,3 cm53,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **

Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
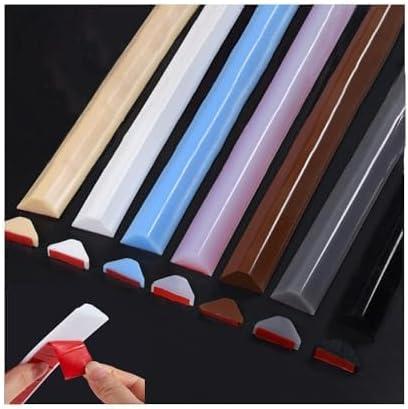
Flexible, selbstklebende Silikon-Wasserbarriere für Dusche und Badewanne, Duschschwelle und Wassersperre für Bad und Küche, Nass-Trocken-Trennung (transluzent 1m)Die selbstklebende Duschtürdichtung aus Silikon verhindert das Austreten von Wasser und eignet sich als Schwallschutzleiste, Duschschwelle oder Wasserstop für Dusche und Badewanne. Sie trennt Nass- und Trockenbereiche voneinander. Die flexible, formstabile Dichtungsleiste besitzt eine starke Klebeschicht, ist wasserfest und temperaturbeständig. Sie kann in Duschkabine, an der Duschwand oder am Waschbecken eingesetzt werden. Auch als Wassersperre im Bad oder als Spritzschutz an der Küchenarbeitsplatte ist sie geeignet. Die Montage erfolgt, indem die Schutzfolie abgezogen und der Streifen auf eine gereinigte Oberfläche geklebt wird. Geeignet ist die Leiste für Fliesen, Glas, Metall, Marmor und andere glatte Oberflächen. Für eine optimale Abdichtung wird empfohlen, die Kanten zusätzlich mit Silikondichtmasse zu versiegeln; diese ist nicht enthalten. Die flexible Schwallschutzleiste lässt sich individuell anpassen und zuschneiden, leicht reinigen und ist schimmelresistent.1311,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Hochwasserbarriere 290 L Hochwasserschutz, 300 kg Silosandsäcke, 7,32 m x 25,4 cm x 15,3 cm Schutz vor Überschwemmung & Abdichtung, PVC Material Wassersperre, Krisenvorsorge & WiederverwendbarVEVOR Hochwasserbarriere 290 L Hochwasserschutz, 300 kg Silosandsäcke, 7,32 m x 25,4 cm x 15,3 cm Schutz vor Überschwemmung & Abdichtung, PVC Material Wassersperre, Krisenvorsorge & Wiederverwendbar Optimale Abdichtung 8 Teile zur Fixierung des Schlauchs Einfache Bedienung Aus robustem PVC Planenmaterial Wiederverwendbarer Wasserschutz Breite Anwendung Wasserkapazität: 76,6 Gal / 290 L,Modell: Flutbarriere 24 ft x 10 in,Nettogewicht: 15,4 lbs / 7 kg,Material: Industrielles PVC,Gewicht (Gefüllt): 662 lbs / 300 kg,Produktgröße (L x B x H): 24 Fuß x 10 Zoll x 6 Zoll / 7,32 m x 25,4 cm x 15,3 cm53,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Hanton Wassersperre 500 ml – Farbloser Holzschutz Abperleffekt<div><span style="font-weight:600;letter-spacing:0px;"></span></div> <p>Regen, Feuchtigkeit oder nasse Kissen auf den Gartenmöbeln? Kein Problem mit der <strong>Hanton Wassersperre 500 ml</strong>! Diese farblose Speziallösung schützt deine Hölzer im Innen- und Außenbereich vor Wasseraufnahme – ganz ohne sichtbare Rückstände oder Veränderung der Holzoptik.</p> <p>Mit ihrem <strong>hohen Hydrophobie-Effekt</strong> lässt die Hanton Wassersperre Flüssigkeiten einfach abperlen. Besonders gut geeignet für edle Hölzer wie <strong>Teak, Red Cedar oder andere Exotenhölzer</strong>, die du nicht einfach mit irgendwas behandeln möchtest. Der Auftrag ist einfach, die Wirkung langanhaltend – ideal für Gartenmöbel, Holzdecks, Campingausstattung oder Terrassenholz.</p> <p>Schützt, was dir wichtig ist – natürlich, farblos und effizient.</p> <div><br /></div><h5>Eigenschaften</h5><div><b>Hanton® Wasse...44,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.